Cómo declarar el alquiler de tu vivienda en la Renta 2026 paso a paso
Si alquilas una vivienda de tu propiedad, declarar esos ingresos no es opcional, y hacerlo bien puede suponer una diferencia de varios cientos de euros en tu cuota del IRPF. Vamos a ver, casilla a casilla, cómo se hace correctamente.
¿Estoy obligado a declarar el alquiler?
Sí, siempre. Los ingresos por alquiler tributan como rendimientos del capital inmobiliario, y esto es así aunque tus otros ingresos (nómina, pensión) no te obliguen a presentar declaración por sí solos: si obtienes rendimientos de capital inmobiliario, estás obligado a presentar la declaración, sea cual sea la cifra concreta.
No declararlo no es una opción sensata: Hacienda cruza varias fuentes de información para detectar alquileres no declarados. Por un lado, cuando un inquilino declara su vivienda habitual, Renta Web le solicita el NIF de su arrendador, lo que deja rastro directo de quién cobra ese alquiler. Por otro, la Agencia Tributaria también dispone de datos de consumos de agua y electricidad de cada inmueble, y revisa las webs que publican anuncios de alquiler para contrastar información. Si detecta una discrepancia, el resultado habitual es una liquidación paralela, con su correspondiente recargo.
Dónde se declara: rendimientos del capital inmobiliario
Los ingresos por el alquiler de una vivienda —o de un local, un garaje o un trastero arrendado de forma independiente— se declaran en el Apartado C del Modelo 100, en las páginas 6 y 7, dentro del apartado de «Bienes inmuebles y rentas derivadas de los inmuebles a disposición de sus titulares, arrendados o cedidos a terceros». En Renta Web, esta sección aparece identificada como Rendimientos del capital inmobiliario, dentro del listado de inmuebles que ya tiene precargados a partir de la información catastral.
Una matización importante: si el alquiler turístico incluye servicios propios de hostelería (limpieza diaria, cambio de ropa de cama, recepción), tributa de forma distinta, como actividad económica. Esta guía se centra en el arrendamiento de vivienda habitual sin esos servicios adicionales, el caso más habitual entre propietarios particulares.
Paso 1: identifica tu inmueble
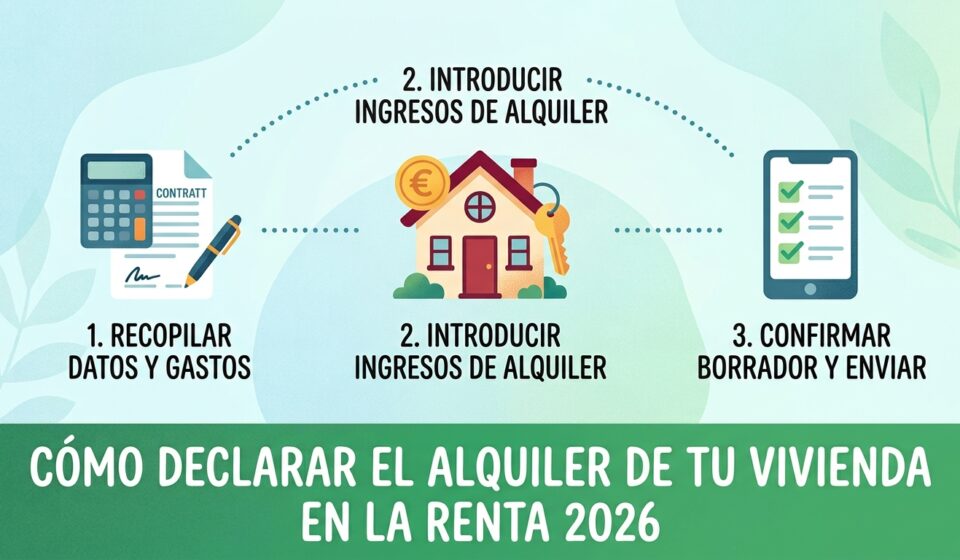
Lo primero es localizar la vivienda dentro del listado de inmuebles que Renta Web ya tiene cargado con tus datos catastrales, y completar las casillas correspondientes a su identificación (aproximadamente las casillas 0062 a 0075), indicando la referencia catastral y marcando que el uso durante el ejercicio ha sido el de arrendamiento, no vivienda habitual propia ni a disposición del titular.
Paso 2: consigna los ingresos íntegros
En la casilla 0100 debes indicar el total de las rentas percibidas por el alquiler durante el año, sin restar nada todavía. Es el importe íntegro, la suma bruta de todas las mensualidades cobradas ese ejercicio, con independencia de si has tenido gastos asociados.
Paso 3: resta los gastos deducibles
Aquí está la parte donde de verdad se juega el resultado final. Los gastos deducibles se distribuyen en distintas casillas según su naturaleza, y todos ellos reducen el rendimiento íntegro antes de calcular el rendimiento neto:
- Intereses de préstamos utilizados para adquirir o mejorar el inmueble, junto con otros gastos de financiación.
- Gastos de conservación y reparación: pintura, arreglos, sustitución de instalaciones deterioradas. Ojo con un matiz importante: solo son deducibles las cantidades destinadas a mantener el uso normal del inmueble, no las que suponen una ampliación o mejora, que se tratan de forma distinta (ver más abajo).
- Comunidad de propietarios, reflejada en su propia casilla (en torno a la 0109), siempre que sea el propietario, y no el inquilino, quien la pague.
- Gastos de administración de fincas, portería, limpieza, jardinería o vigilancia, cuando se facturen aparte de la cuota de comunidad.
- Gastos de formalización del contrato (honorarios de inmobiliaria o gestoría) y de defensa jurídica, si los hubiera.
- IBI y tasa de basuras, si los paga el propietario.
- Seguros vinculados al inmueble (hogar, impago de alquiler, responsabilidad civil).
- Suministros, únicamente si es el propietario quien los sigue pagando durante el arrendamiento.
- Saldos de dudoso cobro, cuando el inquilino no paga y se cumplen determinadas condiciones de morosidad.
- Amortización del inmueble: el 3% anual sobre el mayor valor entre el catastral de la construcción (excluyendo el suelo) y el coste de adquisición de la construcción. Las cantidades destinadas a una ampliación o mejora del inmueble no se deducen como gasto de conservación, sino que se incorporan a este cálculo de amortización, en casillas específicas (en torno a la 0128 y 0129).
Todos estos conceptos se agrupan, con carácter general, en la casilla 0110 de gastos deducibles.
Paso 4: calcula el rendimiento neto
Con los ingresos íntegros y los gastos deducibles ya consignados, la propia herramienta de Renta Web calcula automáticamente el rendimiento neto (aproximadamente la casilla 0120): la diferencia entre lo que has ingresado y lo que te has podido deducir. Esta es la cifra sobre la que, a continuación, se aplicará la reducción correspondiente.
Paso 5: aplica la reducción que te corresponda
Si el inmueble se ha alquilado como vivienda habitual del inquilino, tienes derecho a aplicar una reducción sobre ese rendimiento neto positivo, que puede ser del 50%, 60%, 70% o 90% según tu caso concreto (contratos anteriores al 26 de mayo de 2023, zona tensionada, alquiler a jóvenes, rebaja de renta respecto al contrato anterior). Como es un apartado con bastante casuística propia, lo desarrollamos con detalle en la guía específica sobre la reducción del 50% al 90% en el IRPF del alquiler.
Casos en los que NO tienes derecho a ninguna reducción
Conviene tenerlo muy claro para no aplicar por error un beneficio que no te corresponde:
- Los alquileres turísticos o de temporada (normalmente de menos de un año, sin que constituyan la vivienda habitual del inquilino).
- Los alquileres de locales u oficinas, aunque se hayan usado como vivienda temporal.
- Los contratos de alquiler a empresas en los que no figure el nombre y el NIF de la persona física que realmente va a residir en la vivienda.
En estos tres supuestos, el rendimiento neto tributa íntegro, sin ninguna reducción, con independencia de que el inquilino final resida allí de forma habitual.
Un ejemplo completo, número a número
Imaginemos a Nuria, que alquila una vivienda como residencia habitual del inquilino, con un contrato firmado en 2025 (posterior a la reforma), fuera de zona tensionada.
- Ingresos íntegros (casilla 0100): 9.600 € (800 € al mes durante 12 meses).
- Gastos deducibles (casilla 0110): 350 € de IBI, 480 € de comunidad, 1.200 € de intereses de hipoteca, 180 € de seguro de hogar, y una amortización del 3% sobre 50.000 € de valor de construcción = 1.500 €. Total: 3.710 €.
- Rendimiento neto (casilla 0120): 9.600 € − 3.710 € = 5.890 €.
- Reducción aplicable: al no cumplir ningún requisito especial (zona tensionada, inquilino joven, rebaja de renta), le corresponde la reducción general del 50%.
- Rendimiento neto reducido: 5.890 € × 50% = 2.945 €, que es la cifra que finalmente se integra en su base imponible general y sobre la que tributará según su tipo marginal.
Qué pasa si no declaras el alquiler
Si Hacienda detecta ingresos por alquiler no declarados —algo cada vez más probable dado el cruce de datos que realiza—, el resultado habitual es una liquidación paralela, exigiendo el IRPF que corresponde sobre esos ingresos, con los intereses de demora correspondientes y, en función de la gravedad y de si hay ocultación, una sanción adicional que puede oscilar entre el 50% y el 150% de la cuota no ingresada.
Errores comunes al declarar el alquiler
- Olvidar que el mero hecho de tener rendimientos de capital inmobiliario obliga a declarar, aunque el resto de tus ingresos no llegue al mínimo general.
- Confundir gastos de conservación con gastos de mejora: los primeros se deducen directamente, los segundos se incorporan a la amortización, y tratarlos igual puede generar una discrepancia con Hacienda.
- Aplicar la reducción a un alquiler turístico o de temporada que no tiene derecho a ella, por desconocimiento de esta excepción.
- No declarar cada inmueble por separado cuando se tienen varias viviendas alquiladas, mezclando ingresos y gastos de una y otra.
- No conservar la documentación: contrato firmado, justificantes de pago, facturas de gastos y reparaciones. Ante cualquier comprobación, es la única forma de acreditar lo declarado.
Conclusión
Declarar el alquiler de tu vivienda no es especialmente complicado una vez sabes qué casilla corresponde a cada concepto: identificar el inmueble, consignar los ingresos íntegros, restar los gastos deducibles con cuidado de no mezclar conservación con mejora, y aplicar la reducción que realmente te corresponda según tu situación concreta. La diferencia entre hacerlo bien y hacerlo de forma descuidada puede suponer cientos de euros en tu resultado final, así que merece la pena dedicarle el tiempo necesario, revisar cada gasto con su justificante correspondiente y no dar por hecho una reducción sin comprobar antes si tu contrato cumple los requisitos.