Rescatar un plan de pensiones significa empezar a disponer del dinero acumulado en él. Pero hacerlo no consiste simplemente en solicitar que la entidad transfiera todo el capital a la cuenta bancaria.
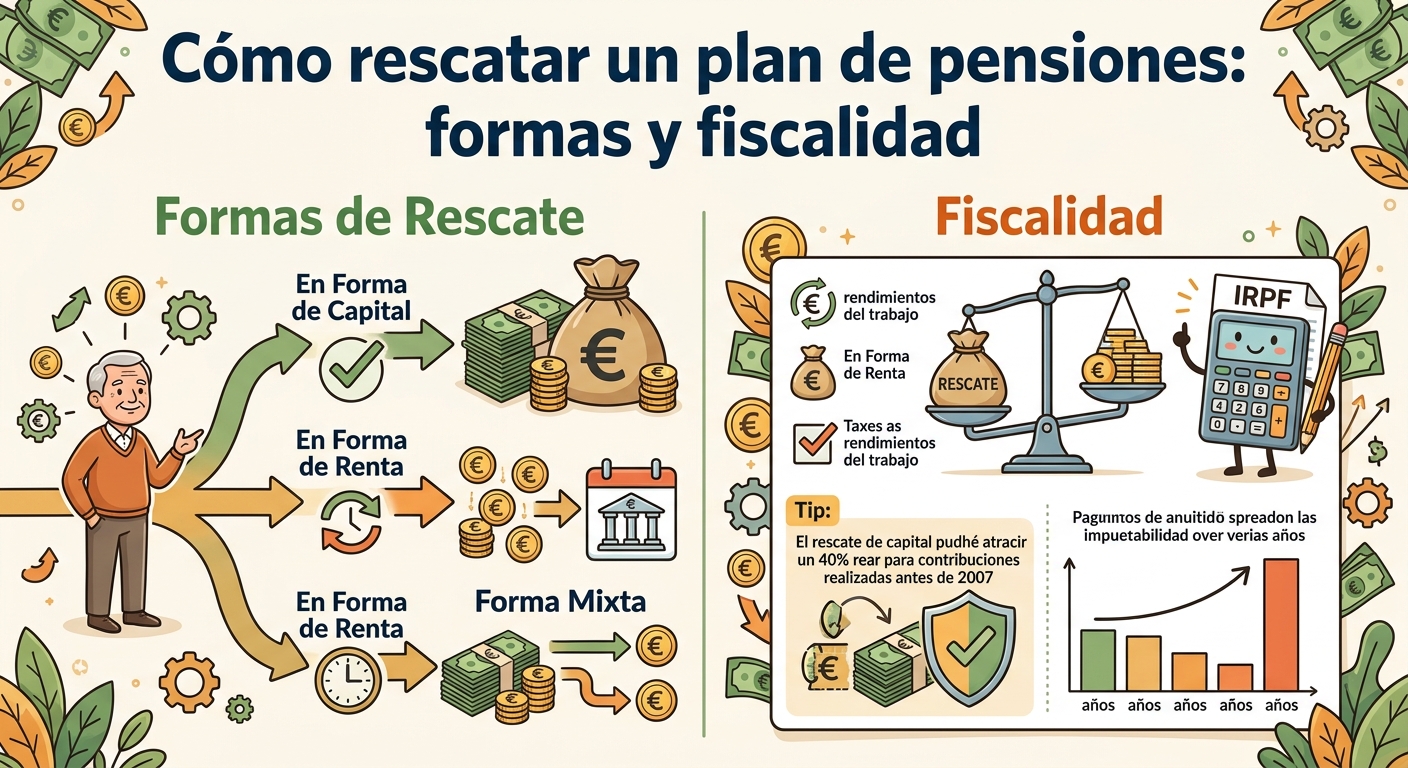
La forma de rescatar un plan de pensiones tiene consecuencias fiscales importantes. Puedes cobrarlo de una sola vez, mediante una renta periódica o combinar ambas opciones. Además, determinadas aportaciones realizadas antes de 2007 pueden tener derecho a una reducción fiscal del 40% si se cumplen los requisitos y los plazos establecidos.
Por eso, antes de solicitar el rescate conviene analizar cuánto dinero necesitas, qué otros ingresos tendrás ese año y qué parte del plan podría beneficiarse de la reducción fiscal.
En este artículo explicamos cuándo se puede rescatar un plan de pensiones, qué formas de cobro existen, cómo tributa cada una y qué errores conviene evitar.
Importante: las reglas fiscales pueden depender de la situación concreta del partícipe, del año en que se produjo la contingencia y de la antigüedad de las aportaciones. Este artículo se refiere al régimen general aplicable en España y no sustituye el asesoramiento fiscal personalizado.
¿Cuándo se puede rescatar un plan de pensiones?
Un plan de pensiones no funciona como una cuenta de ahorro convencional. El dinero acumulado está sujeto a unas condiciones específicas de disponibilidad.
La legislación contempla el acceso a las prestaciones cuando se producen determinadas contingencias, además de algunos supuestos excepcionales de liquidez.
Entre las situaciones que pueden dar derecho a cobrar el plan están:
- Jubilación.
- Incapacidad laboral en los supuestos previstos legalmente.
- Dependencia severa o gran dependencia.
- Fallecimiento del partícipe, en cuyo caso los beneficiarios pueden recibir la prestación.
- Determinados supuestos excepcionales, como enfermedad grave o desempleo de larga duración.
- Derechos correspondientes a determinadas aportaciones con una antigüedad mínima de 10 años.
La normativa permite que determinados derechos consolidados puedan hacerse efectivos cuando las aportaciones tienen al menos diez años de antigüedad. En los planes individuales y asociados esta posibilidad está expresamente contemplada; en los planes de empleo existen condiciones específicas relacionadas con las aportaciones y las especificaciones del plan.
Además, desde el 1 de enero de 2025 pueden quedar disponibles los derechos correspondientes a aportaciones realizadas hasta el 31 de diciembre de 2015 que hayan alcanzado la antigüedad exigida, junto con sus rendimientos.
¿Tengo que estar jubilado para rescatar el plan?
No necesariamente.
La jubilación es una de las principales contingencias que permiten cobrar un plan de pensiones, pero no es la única vía.
También existen determinados supuestos de disposición anticipada y situaciones excepcionales de liquidez.
Esto es importante porque una persona puede encontrarse con un plan que sea legalmente disponible antes de alcanzar la jubilación.
¿Qué formas existen para rescatar un plan de pensiones?
Cuando llega el momento de cobrar el plan, existen principalmente tres posibilidades:
- Rescate en forma de capital.
- Rescate en forma de renta.
- Rescate en forma mixta, combinando capital y renta.
La elección puede tener un impacto considerable en el IRPF.
Por eso, no siempre resulta conveniente solicitar todo el dinero de una sola vez.
1. Rescatar el plan de pensiones en forma de capital
El rescate en forma de capital consiste en recibir el dinero, total o parcialmente, en uno o varios pagos que tienen la consideración de cobro en capital.
Por ejemplo:
Imagina que una persona tiene 100.000 euros acumulados en su plan de pensiones y decide rescatar todo el importe cuando se jubila.
Podría recibir los 100.000 euros y declarar fiscalmente la prestación correspondiente en ese ejercicio.
El principal inconveniente es que una cantidad elevada cobrada de golpe puede aumentar considerablemente los rendimientos del trabajo del año.
Las prestaciones de los planes de pensiones tienen fiscalmente la consideración de rendimientos del trabajo. Esto significa que el dinero rescatado se integra en el IRPF y se suma al resto de rendimientos del trabajo que correspondan al contribuyente.
Ejemplo sencillo
Supongamos:
- Pensión pública anual: 25.000 €.
- Rescate del plan: 80.000 €.
- Otros rendimientos: 0 €.
El rescate no se trata fiscalmente como si simplemente se recuperara una inversión financiera pagando impuestos únicamente sobre la ganancia.
El importe cobrado del plan tiene, con carácter general, tratamiento de rendimiento del trabajo.
Por eso, cobrar 80.000 € adicionales en un solo ejercicio puede elevar significativamente la base sometida a IRPF.
Este es uno de los principales motivos por los que conviene estudiar el momento y la forma del rescate.
2. Rescatar el plan de pensiones en forma de renta
La segunda posibilidad consiste en recibir el dinero progresivamente.
Por ejemplo, en lugar de retirar 100.000 € de una sola vez, el titular podría establecer un cobro periódico.
La renta puede plantearse con diferentes periodicidades y condiciones dependiendo del producto y de sus especificaciones.
Por ejemplo:
- 500 € al mes.
- 1.000 € al mes.
- 2.000 € al mes.
- Una cantidad anual determinada.
La principal diferencia fiscal respecto al rescate total es que los importes se distribuyen entre diferentes ejercicios fiscales.
Esto puede ayudar a evitar concentrar una cantidad muy elevada de rendimientos del trabajo en un único año.
Ejemplo
Supongamos que una persona tiene:
100.000 € en el plan.
En lugar de cobrarlo todo en 2026, podría establecer un calendario de cobro que distribuya las prestaciones entre varios años.
La tributación dependerá de la cantidad recibida cada año y del resto de ingresos del contribuyente.
Por tanto, la pregunta no debería ser únicamente:
«¿Cuánto dinero tengo en el plan?»
También conviene preguntarse:
«¿Qué otros ingresos voy a tener cada año en los que cobre el plan?»
3. Rescate mixto: una parte en capital y otra en renta
Existe una tercera alternativa que combina las dos anteriores.
Por ejemplo:
- 30.000 € en forma de capital.
- 70.000 € mediante rentas posteriores.
Esta estrategia puede permitir disponer inmediatamente de una parte del dinero y distribuir el resto en el tiempo.
Puede tener sentido cuando el jubilado necesita una cantidad inicial para:
- cancelar una deuda;
- realizar una reforma;
- afrontar un gasto extraordinario;
- complementar los primeros años de jubilación;
- crear un fondo de liquidez.
Pero también puede ser interesante desde el punto de vista fiscal cuando existen aportaciones antiguas que pueden beneficiarse del régimen transitorio de reducción.
La Agencia Tributaria señala que, cuando una prestación se recibe de forma mixta, el beneficiario puede identificar qué parte del capital corresponde a aportaciones anteriores al 31 de diciembre de 2006 y cuál a aportaciones posteriores.
¿Cómo tributa el rescate de un plan de pensiones?
Esta es probablemente la cuestión más importante.
Con carácter general, las prestaciones de un plan de pensiones tributan en el IRPF como rendimientos del trabajo.
Por tanto, el tratamiento fiscal no es exactamente igual que el de un fondo de inversión, donde normalmente se tributa en la base del ahorro por la ganancia obtenida.
En un plan de pensiones, el importe percibido se integra, con carácter general, como rendimiento del trabajo.
Esto tiene una consecuencia práctica importante:
cuanto mayor sea el importe rescatado en un determinado ejercicio, mayor puede ser el impacto sobre la factura fiscal de ese año.
¿Se pagan impuestos por todo lo rescatado?
En términos generales, sí: las prestaciones del plan tienen consideración de rendimiento del trabajo.
Pero existe una cuestión especialmente relevante para quienes tienen aportaciones realizadas antes del 1 de enero de 2007.
Estas aportaciones pueden beneficiarse, bajo determinadas condiciones, de un régimen transitorio que permite aplicar una reducción del 40% cuando la prestación se cobra en forma de capital.
La reducción no significa que Hacienda devuelva el 40% del dinero.
Significa que, cumpliendo los requisitos, una parte de la prestación que tenga derecho a la reducción no se integra íntegramente en el IRPF.
¿Qué es la reducción del 40% al rescatar un plan?
La reducción del 40% es uno de los aspectos que más dudas genera.
No significa que todos los planes de pensiones tengan automáticamente un 40% de reducción.
El régimen transitorio se aplica a la parte de la prestación correspondiente a aportaciones realizadas hasta el 31 de diciembre de 2006, siempre que se cumplan las condiciones establecidas.
Además, la prestación debe percibirse en forma de capital y dentro de los plazos previstos.
La Agencia Tributaria confirma que para contingencias producidas a partir de 2015 la reducción puede aplicarse a la parte correspondiente a las aportaciones realizadas hasta el 31 de diciembre de 2006, dentro del ejercicio en que se produce la contingencia o de los dos ejercicios siguientes.
Ejemplo
Supongamos:
- Valor total del plan: 100.000 €.
- Parte correspondiente a aportaciones anteriores a 2007: 30.000 €.
- Parte correspondiente a aportaciones posteriores: 70.000 €.
Si se cumplen todos los requisitos del régimen transitorio y se rescata en forma de capital dentro del plazo correspondiente, la reducción puede aplicarse sobre la parte que corresponda a las aportaciones anteriores a 2007.
No significa que los 100.000 € tengan automáticamente una reducción del 40%.
¿Hasta cuándo puedo aplicar la reducción del 40%?
Este punto es fundamental.
Para contingencias producidas a partir del 1 de enero de 2015, la reducción está limitada temporalmente.
La regla general permite aplicarla en:
- el ejercicio en que se produce la contingencia;
- o en los dos ejercicios siguientes.
Por ejemplo, si una persona se jubila en 2026, debe estudiar la posibilidad de aplicar la reducción en 2026, 2027 o 2028, siempre que se cumplan el resto de requisitos.
No conviene dejar pasar el plazo sin comprobarlo.
Además, si existen varios planes de pensiones, la Agencia Tributaria contempla reglas específicas sobre la aplicación de la reducción a las cantidades percibidas en forma de capital.
¿Puedo rescatar varios planes de pensiones?
Sí, una persona puede tener varios planes y recibir prestaciones de ellos.
Pero hay que prestar atención a cómo se organizan los cobros.
La Agencia Tributaria ha establecido que, cuando existen varios planes con aportaciones anteriores a 2007, la reducción puede aplicarse a las cantidades percibidas en forma de capital dentro del período correspondiente, siempre que se cumplan los requisitos.
Además, cuando existen diferentes planes, la reducción se refiere a las prestaciones correspondientes a la misma contingencia y debe analizarse conjuntamente el calendario de cobro.
Esto hace especialmente importante planificar el rescate antes de solicitarlo.
¿Es mejor rescatar el plan de pensiones de golpe o poco a poco?
No existe una respuesta universal.
Depende, entre otros factores, de:
- importe acumulado;
- pensión pública;
- otros ingresos;
- patrimonio;
- edad;
- aportaciones anteriores a 2007;
- necesidad de liquidez;
- año de jubilación;
- situación familiar;
- tipo marginal de IRPF;
- otros rescates realizados durante el mismo período.
Rescate total
Puede tener sentido si existe una necesidad importante de capital o si las circunstancias fiscales concretas hacen que concentrar el cobro resulte razonable.
Pero puede generar una elevada concentración de rendimientos del trabajo en un único ejercicio.
Rescate en forma de renta
Permite distribuir los cobros entre diferentes años.
Puede ser interesante cuando el objetivo principal es complementar la pensión pública y no existe necesidad de disponer inmediatamente de todo el capital.
Rescate mixto
Puede utilizarse cuando se necesita una cantidad inicial y se quiere mantener el resto como complemento periódico.
Ejemplo práctico de rescate de 120.000 €
Imaginemos una persona que se jubila y tiene:
120.000 € en su plan de pensiones.
Además, recibe:
24.000 € anuales de pensión pública.
Tiene dos alternativas simplificadas.
Opción A: cobrar los 120.000 € de golpe
Ese año tendría:
- 24.000 € de pensión.
- 120.000 € de prestación del plan.
El rescate incrementaría considerablemente sus rendimientos del trabajo del ejercicio.
Opción B: cobrar 10.000 € al año
Podría distribuir el cobro del plan durante varios años.
En cada ejercicio tendría:
- 24.000 € de pensión.
- 10.000 € de prestación del plan.
El impacto fiscal anual sería diferente.
Esto no significa automáticamente que la segunda alternativa vaya a pagar menos impuestos en todos los casos.
La tributación depende de las circunstancias personales, los tipos aplicables y el resto de ingresos.
Por eso es más correcto hablar de planificación fiscal del rescate que de una fórmula universal para todos los jubilados.
¿Qué pasa con las aportaciones anteriores a 2007?
Son especialmente importantes.
Si tienes un plan antiguo, conviene averiguar cuánto de los derechos consolidados actuales procede de:
aportaciones realizadas hasta el 31 de diciembre de 2006.
Esa información puede ser relevante para decidir cómo y cuándo cobrar.
La entidad gestora debería poder proporcionar información sobre las aportaciones y los derechos correspondientes.
Antes de solicitar el rescate conviene pedir:
- Valor actual del plan.
- Aportaciones realizadas hasta 31/12/2006.
- Rendimientos correspondientes.
- Aportaciones posteriores.
- Opciones de cobro disponibles.
- Gastos o condiciones aplicables.
- Documentación necesaria para solicitar la prestación.
¿Puedo rescatar el plan por desempleo?
En determinadas circunstancias, sí.
El desempleo de larga duración es uno de los supuestos excepcionales de liquidez previstos por la normativa.
No basta simplemente con estar desempleado: deben cumplirse los requisitos establecidos.
Entre las condiciones contempladas se encuentran determinadas situaciones de desempleo, la ausencia o agotamiento de la prestación contributiva y la inscripción como demandante de empleo.
Además, la prestación recibida mantiene el tratamiento fiscal correspondiente a las prestaciones de los planes de pensiones.
¿Se puede rescatar por enfermedad grave?
También existe un supuesto excepcional de disposición por enfermedad grave, sujeto a los requisitos y condiciones establecidos en la normativa y en las especificaciones del plan.
La normativa permite hacer efectivos los derechos consolidados total o parcialmente en determinados supuestos de enfermedad grave o desempleo de larga duración.
Por tanto, si una persona se encuentra en una de estas situaciones, debe comprobar primero si cumple las condiciones para acceder al dinero.
¿Se puede rescatar un plan de pensiones después de 10 años?
Sí, existe una vía de disponibilidad vinculada a la antigüedad de las aportaciones.
En términos generales, pueden hacerse efectivos determinados derechos consolidados correspondientes a aportaciones con al menos 10 años de antigüedad, de acuerdo con las condiciones establecidas legal y reglamentariamente.
En los planes individuales y asociados esta posibilidad está recogida expresamente en la normativa. Para los planes de empleo hay condiciones adicionales que deben comprobarse en las especificaciones correspondientes.
Un punto importante es que poder disponer del dinero no significa que quede exento de impuestos.
Las cantidades cobradas por este supuesto reciben el tratamiento fiscal correspondiente a las prestaciones de los planes de pensiones.
Errores frecuentes al rescatar un plan de pensiones
Error 1: rescatarlo todo automáticamente al jubilarse
La jubilación no obliga a cobrar todo el plan de una sola vez.
Conviene comparar capital, renta y fórmula mixta.
Error 2: pensar que el rescate solo tributa por las ganancias
El tratamiento fiscal de las prestaciones de un plan de pensiones es diferente al de productos en los que se tributa únicamente por la plusvalía.
Las prestaciones tienen, con carácter general, consideración de rendimientos del trabajo.
Error 3: olvidar las aportaciones anteriores a 2007
Si existe patrimonio acumulado en un plan antiguo, comprobar las aportaciones anteriores al 31 de diciembre de 2006 puede ser fundamental.
Error 4: dejar pasar los plazos de la reducción
La reducción del 40% está sometida a límites temporales.
No conviene esperar varios años sin comprobar si todavía se puede aplicar.
Error 5: mirar únicamente el dinero disponible
El cálculo debería tener en cuenta también:
- pensión pública;
- salario, si continúa trabajando;
- alquileres;
- inversiones;
- otros planes;
- prestaciones;
- situación fiscal del ejercicio.
El mismo rescate puede tener consecuencias diferentes para dos personas con idéntico patrimonio.
¿Cómo planificar el rescate de un plan de pensiones?
Una forma práctica de analizarlo consiste en seguir estos pasos.
Paso 1. Averigua cuánto tienes
Solicita el valor actualizado de todos tus planes.
Paso 2. Separa las aportaciones antiguas
Comprueba qué parte corresponde a aportaciones anteriores al 1 de enero de 2007.
Paso 3. Determina la contingencia
Comprueba si el rescate se produce por:
- jubilación;
- incapacidad;
- dependencia;
- fallecimiento;
- desempleo;
- enfermedad grave;
- antigüedad de 10 años;
- u otro supuesto legal.
Paso 4. Calcula tus ingresos del año
Suma:
- pensión;
- salario;
- alquileres;
- otras rentas;
- prestaciones;
- posibles rescates.
Paso 5. Compara las tres modalidades
Haz números para:
Capital → Renta → Mixto.
Paso 6. Comprueba la reducción del 40%
Si tienes aportaciones anteriores a 2007, determina si puedes utilizar el régimen transitorio y dentro de qué plazo.
Paso 7. No solicites el rescate sin comparar antes las alternativas
Una vez cobrado el dinero, modificar posteriormente la estrategia puede no ser posible.
¿Qué opción de rescate puede encajar según el perfil?
No existe una única estrategia adecuada para todos.
| Situación | Aspecto que conviene analizar |
|---|---|
| Necesitas mucho dinero inmediatamente | Rescate en capital o mixto |
| Tienes una pensión suficiente | Posibilidad de distribuir el rescate |
| Tienes aportaciones anteriores a 2007 | Estudiar especialmente la reducción del 40% |
| Tienes varios planes | Coordinar los rescates |
| Tienes ingresos elevados ese año | Comparar el efecto de retrasar o fraccionar el cobro |
| Quieres complementar la pensión | Valorar una renta periódica |
| Necesitas capital inicial y después ingresos | Estudiar un rescate mixto |
| Accedes al dinero por un supuesto excepcional | Comprobar requisitos y tratamiento fiscal específico |
La tabla no determina cuál es la mejor opción: sirve como punto de partida para analizar cada situación.
¿Conviene rescatar el plan justo al jubilarse?
No necesariamente.
La jubilación es el momento en que aparece una de las principales contingencias que permiten acceder al plan, pero el hecho de poder rescatarlo no obliga a hacerlo inmediatamente.
Esto abre una cuestión de planificación:
¿Es mejor cobrar ahora o esperar?
Para responder hay que comparar los ingresos del año actual con los de los siguientes.
Por ejemplo, una persona que todavía tiene ingresos elevados por trabajo puede encontrarse en una situación fiscal diferente a la que tendrá cuando deje completamente de trabajar.
También puede ser relevante la existencia de aportaciones anteriores a 2007 y el plazo para utilizar la reducción del 40%.
Por eso, el momento del rescate debería estudiarse junto con el calendario de ingresos.
Resumen: cómo rescatar un plan de pensiones pagando impuestos de forma planificada
Rescatar un plan de pensiones no consiste simplemente en decidir entre cobrar o no cobrar.
Hay que tomar varias decisiones:
1. ¿Cuándo puedo rescatarlo?
Primero hay que comprobar que se ha producido una contingencia o que existe un supuesto legal de disponibilidad.
2. ¿Cuánto quiero cobrar?
No necesariamente hay que retirar todo el dinero.
3. ¿Cómo quiero cobrarlo?
Las principales alternativas son:
- capital;
- renta;
- modalidad mixta.
4. ¿Cómo afectará al IRPF?
Las prestaciones de los planes de pensiones tributan, con carácter general, como rendimientos del trabajo.
5. ¿Tengo aportaciones anteriores a 2007?
Si la respuesta es sí, hay que comprobar si existe derecho a la reducción transitoria del 40%.
6. ¿Estoy dentro del plazo?
Para contingencias producidas a partir de 2015, la reducción del 40% tiene un plazo limitado al ejercicio de la contingencia y los dos siguientes, siempre que se cumplan los demás requisitos.
7. ¿Tengo varios planes?
Hay que coordinar los rescates y estudiar conjuntamente las cantidades que podrían beneficiarse de la reducción.
La idea clave
La cantidad acumulada en un plan de pensiones no determina por sí sola cómo debería rescatarse.
Dos personas con 100.000 € en un plan pueden tener situaciones fiscales completamente diferentes dependiendo de su pensión, otros ingresos, antigüedad de las aportaciones y necesidades de liquidez.
Por eso, antes de solicitar el rescate, lo recomendable es comparar al menos tres escenarios: cobro en capital, cobro en renta y cobro mixto, prestando especial atención a las aportaciones anteriores a 2007 y al plazo disponible para aplicar el régimen transitorio.
En un producto destinado a complementar la jubilación, la planificación del rescate puede ser tan importante como la planificación de las aportaciones realizadas durante los años de ahorro.