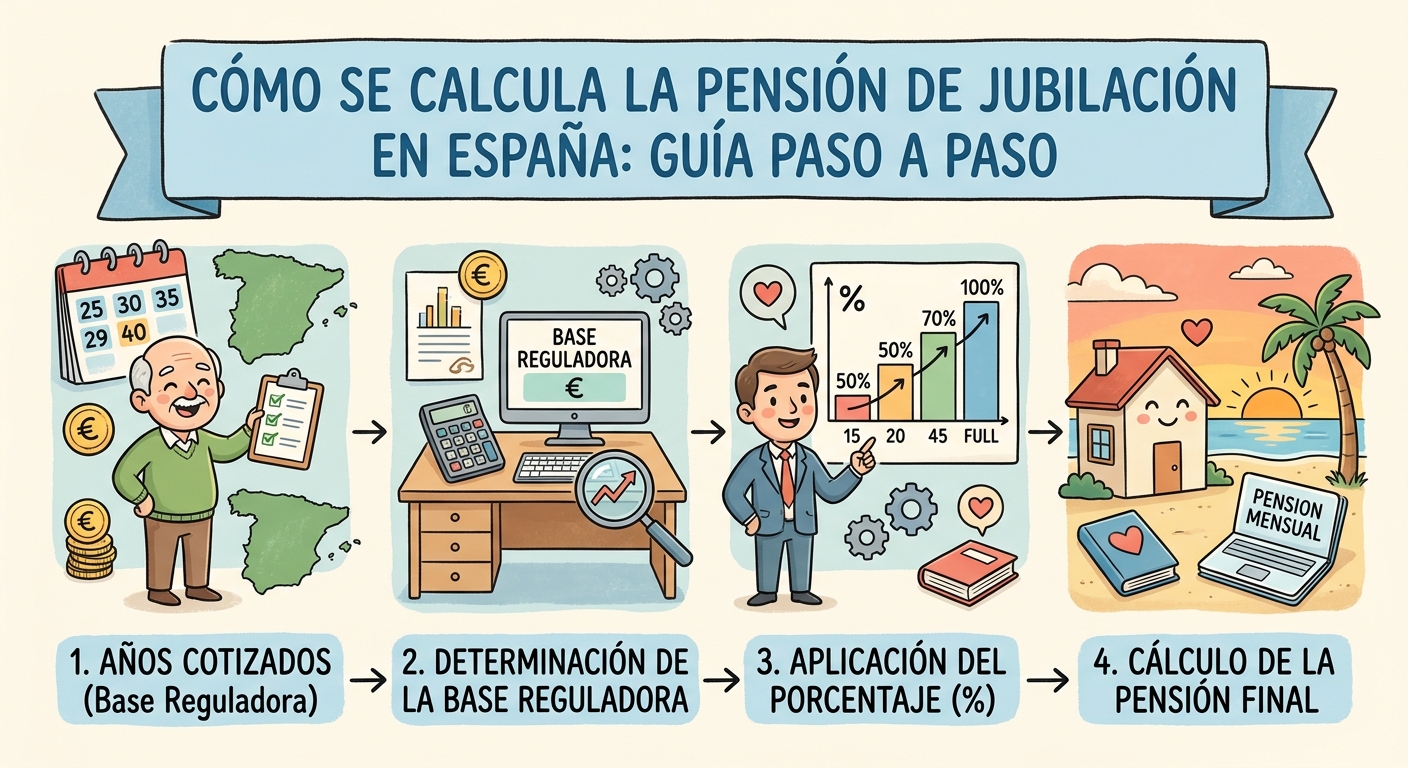
Cómo se calcula la pensión de jubilación en España: guía paso a paso
Calcular la pensión de jubilación en España puede parecer complicado porque intervienen varios factores: las bases de cotización, los años cotizados, la edad a la que te jubilas y, en determinados casos, los coeficientes reductores o los incentivos por retrasar la jubilación.
Sin embargo, el cálculo básico puede entenderse siguiendo una serie de pasos.
En términos generales, la pensión contributiva de jubilación se obtiene aplicando un porcentaje a la base reguladora, y ese porcentaje depende principalmente del período de cotización acreditado. La edad de jubilación y la modalidad elegida también pueden modificar el resultado final.
Además, 2026 es un año especialmente importante, porque entra en aplicación la nueva fórmula transitoria para calcular la base reguladora. Durante este período, la Seguridad Social compara el cálculo tradicional con el nuevo sistema y aplica el que resulte más beneficioso para el trabajador en los supuestos previstos.
En esta guía vamos a verlo desde cero.
¿Qué factores determinan cuánto cobrarás de jubilación?
Antes de hacer números, conviene separar cuatro conceptos que suelen confundirse:
- Bases de cotización: reflejan las cantidades por las que has cotizado a la Seguridad Social.
- Base reguladora: se obtiene a partir de determinadas bases de cotización aplicando las reglas legales correspondientes.
- Porcentaje de pensión: depende de los años y meses cotizados.
- Edad y modalidad de jubilación: pueden determinar si se aplican reducciones, complementos o condiciones especiales.
De forma simplificada:
Pensión inicial = Base reguladora × porcentaje correspondiente
Después pueden entrar en juego otros elementos, como los coeficientes reductores de una jubilación anticipada, los incentivos por demora o determinados complementos.
Por eso, tener una base reguladora de 2.000 € no significa automáticamente que la pensión vaya a ser de 2.000 €.
Paso 1. Comprobar cuándo puedes jubilarte
El primer paso no es hacer la cuenta de la pensión, sino determinar cuándo puedes acceder a la jubilación ordinaria.
En 2026, la edad ordinaria depende de los años cotizados:
| Cotización acreditada en 2026 | Edad ordinaria |
|---|---|
| 38 años y 3 meses o más | 65 años |
| Menos de 38 años y 3 meses | 66 años y 10 meses |
Estas reglas corresponden a la jubilación ordinaria y existen excepciones para determinados colectivos y modalidades de jubilación.
Por ejemplo:
- Una persona que en 2026 acredita 39 años cotizados puede acceder a la jubilación ordinaria a los 65 años.
- Una persona que acredita 35 años cotizados tendrá que alcanzar, con carácter general, los 66 años y 10 meses.
Esto es importante porque edad y cuantía están relacionadas, especialmente si se plantea una jubilación anticipada o demorada.
Paso 2. Comprobar si se cumple el período mínimo de cotización
Para acceder a una pensión contributiva de jubilación existe un período mínimo general de cotización.
Como regla general, se necesitan 15 años cotizados, y al menos 2 de esos años deben estar comprendidos dentro de los 15 años inmediatamente anteriores al momento de causar el derecho.
Pero tener 15 años cotizados no significa cobrar el 100% de la pensión.
Con 15 años, el porcentaje que se aplica a la base reguladora parte del 50%. A medida que aumenta la cotización, aumenta también el porcentaje.
Por eso hay que distinguir entre:
Años necesarios para tener derecho a una pensión
y
Años necesarios para alcanzar un porcentaje elevado de la base reguladora.
Son dos conceptos diferentes.
Paso 3. Obtener las bases de cotización
El siguiente elemento fundamental son las bases de cotización.
No se utiliza simplemente el último salario ni la media de los últimos años.
La Seguridad Social utiliza las bases de cotización correspondientes al período establecido legalmente para calcular la base reguladora.
Aquí es donde 2026 introduce una modificación importante.
La normativa establece una transición progresiva hacia un sistema que amplía el período de referencia y permite seleccionar las bases de mayor importe dentro de un período más amplio.
El cálculo tradicional
El sistema tradicional utiliza:
- 300 meses de bases de cotización.
- La suma se divide entre 350.
- Las bases de los 24 meses inmediatamente anteriores al mes previo al hecho causante se computan por su valor nominal.
- Las anteriores se actualizan conforme a la evolución del IPC, según las reglas establecidas.
La Seguridad Social continúa utilizando este cálculo como una de las referencias durante la transición.
El nuevo cálculo de 2026
En 2026 se aplica la primera fase de la transición.
Para este cálculo se toman las 302 bases de cotización de mayor importe dentro de un período de 304 meses, y el resultado se divide entre 352,33.
Esto significa que el trabajador no tiene que limitarse necesariamente a sus bases de los últimos 25 años.
El nuevo sistema permite considerar un período algo más amplio y descartar las bases de menor importe dentro de ese período, de acuerdo con las reglas establecidas.
Paso 4. Comparar el cálculo de la base reguladora
Este punto es especialmente importante en 2026.
Durante la transición, la Seguridad Social establece que la base reguladora se determine teniendo en cuenta el cálculo que resulte más beneficioso entre las fórmulas aplicables.
Para 2026, la nueva fórmula transitoria utiliza 302 bases de mayor importe dentro de los 304 meses de referencia y divide la suma entre 352,33.
Por tanto, de forma simplificada, en 2026 pueden compararse:
La propia Seguridad Social dispone de una herramienta de autocálculo que permite introducir las bases y obtener la base reguladora más beneficiosa, además de una estimación de la fecha y cuantía de jubilación.

¿Por qué puede ser importante?
Imagina una persona que ha tenido varios años con bases de cotización especialmente bajas.
El nuevo sistema puede permitir que algunas de esas bases queden fuera del cálculo al seleccionar las de mayor importe dentro del período establecido.
No significa que automáticamente todos los trabajadores vayan a obtener una pensión mayor.
El resultado depende de la trayectoria concreta de cada persona.
Paso 5. Actualizar las bases de cotización
Las bases de cotización antiguas no se suman simplemente con su valor histórico.
Las reglas de cálculo establecen un tratamiento diferente según la antigüedad de las bases.
En el sistema de referencia, las bases correspondientes a los 24 meses inmediatamente anteriores al mes previo al hecho causante se computan por su valor nominal.
Las bases anteriores se actualizan conforme a la evolución del Índice de Precios de Consumo (IPC), de acuerdo con las reglas previstas para el cálculo de la base reguladora.
Esto es importante porque, por ejemplo, no tendría sentido comparar directamente una base de cotización de hace 20 años con una base actual sin aplicar la actualización prevista legalmente.
Paso 6. Tener en cuenta las lagunas de cotización
Otro aspecto importante son las épocas en las que una persona no cotizó.
Estas situaciones se conocen como lagunas de cotización.
No siempre significa que esos meses se incorporen al cálculo como cero.
La normativa establece reglas de integración de lagunas para determinados trabajadores.
En términos generales, las primeras 48 mensualidades sin obligación de cotizar se integran con la base mínima correspondiente y las siguientes, con carácter general, con el 50% de dicha base mínima.
Además, para determinados trabajadores por cuenta ajena y hechos causantes posteriores al 1 de enero de 2026 existen reglas adicionales para determinadas mensualidades posteriores.
Por eso, una persona que haya tenido períodos de desempleo o interrupciones laborales no debería calcular su pensión simplemente poniendo 0 € en esos meses.
La integración depende de las circunstancias y del régimen aplicable.
Paso 7. Calcular la base reguladora
Una vez aplicadas las reglas correspondientes a las bases de cotización, se obtiene la base reguladora.
Este es uno de los conceptos más importantes de todo el cálculo.
Pero todavía no es necesariamente la pensión que vas a cobrar.
Por ejemplo, imaginemos —solo a efectos ilustrativos— que después de aplicar todas las reglas correspondientes la base reguladora de una persona resulta ser:
2.000 € al mes
Si esa persona tiene derecho al 100% de la base reguladora, su pensión inicial teórica sería:
2.000 € × 100% = 2.000 €
Pero si el porcentaje correspondiente fuese del 80%:
2.000 € × 80% = 1.600 €
Por tanto:
Base reguladora ≠ pensión final
La base reguladora es el punto de partida.
Paso 8. Aplicar el porcentaje según los años cotizados
El siguiente paso es determinar qué porcentaje de la base reguladora corresponde.
En 2026, la escala comienza en el 50% con 15 años cotizados.
A partir del decimosexto año, el porcentaje aumenta progresivamente según los meses adicionales de cotización.
Durante 2026:
- Entre los meses 1 y 49 adicionales después de los primeros 15 años, se añade un 0,21% por mes.
- A partir del mes 50, se añade un 0,19% por mes.
- El porcentaje llega al 100% cuando se alcanza el período de cotización exigido por la escala de 2026.
En 2026, ese 100% se alcanza con 36 años y 6 meses cotizados.
Por ejemplo:
| Años cotizados | Porcentaje aproximado en 2026 |
|---|---|
| 15 años | 50% |
| 16 años | 52,52% |
| 17 años | 55,04% |
| 18 años | 57,56% |
| 19 años | 60,08% |
| 20 años | 62,38% |
| 25 años | 73,78% |
| 30 años | 85,18% |
| 35 años | 96,58% |
| 36 años | 98,86% |
| 36 años y 6 meses | 100% |
Estos porcentajes corresponden a la escala aplicable en 2026.
Paso 9. Multiplicar la base reguladora por el porcentaje
Ahora ya podemos hacer el cálculo básico.
Supongamos:
- Base reguladora: 2.000 €
- Años cotizados: 30 años
- Porcentaje correspondiente en 2026: 85,18%
La operación sería:
2.000 × 85,18% = 1.703,60 €
La pensión inicial resultante, antes de considerar otros posibles elementos, sería aproximadamente:
1.703,60 €
Este ejemplo es meramente ilustrativo. En un cálculo real habría que utilizar las bases de cotización reales, aplicar la fórmula correspondiente, comprobar la edad y modalidad de jubilación y tener en cuenta los límites y complementos que correspondan.
Paso 10. Comprobar si existe una jubilación anticipada
Hasta ahora hemos hablado principalmente de la jubilación ordinaria.
Pero si una persona se jubila antes de la edad ordinaria, el cálculo puede cambiar.
En las modalidades de jubilación anticipada pueden aplicarse coeficientes reductores sobre la cuantía de la pensión.
La reducción depende de factores como:
- modalidad de jubilación anticipada;
- meses que se adelanta la jubilación;
- período de cotización acreditado;
- causa del cese en determinados supuestos;
- y otras circunstancias previstas legalmente.
Por tanto, una persona puede tener exactamente las mismas bases de cotización que otra y obtener una pensión diferente si una accede a la jubilación ordinaria y otra lo hace anticipadamente.
La Seguridad Social establece expresamente que los coeficientes reductores se aplican en los supuestos de jubilación anticipada conforme a las reglas correspondientes a cada modalidad.
Paso 11. Comprobar si existe una jubilación demorada
El efecto también puede ser diferente cuando el trabajador decide retrasar su jubilación.
La legislación contempla incentivos para quienes acceden a la pensión después de haber alcanzado la edad ordinaria y cumplen los requisitos correspondientes.
Entre las opciones previstas se encuentra un porcentaje adicional del 4% por cada año completo cotizado después de alcanzar la edad ordinaria, aunque existen otras modalidades de incentivo y reglas específicas.
Por tanto, la edad de jubilación no solo determina cuándo se empieza a cobrar la pensión.
También puede afectar a la cuantía.
Ejemplo completo de cálculo de una pensión de jubilación
Vamos a juntar todos los conceptos con un ejemplo sencillo.
Imaginemos a una persona que en 2026:
- cumple los requisitos para jubilarse;
- tiene 36 años y 6 meses cotizados;
- obtiene una base reguladora de 1.800 €;
- accede a la jubilación ordinaria;
- no tiene coeficientes reductores.
Como ha alcanzado el período de cotización necesario para el 100% en la escala de 2026, se aplicaría:
1.800 € × 100% = 1.800 €
La cuantía inicial teórica sería de:
1.800 € al mes
Ahora imaginemos otro caso.
Una persona tiene:
- base reguladora: 1.800 €;
- 30 años cotizados;
- porcentaje aplicable: 85,18%.
La operación sería:
1.800 × 0,8518 = 1.533,24 €
Por tanto:
1.533,24 € al mes
La diferencia no procede de la base reguladora, que es la misma en el ejemplo, sino del porcentaje asociado a los años cotizados.
¿La pensión se calcula sobre el último sueldo?
No.
Este es uno de los errores más frecuentes.
La pensión contributiva de jubilación no se calcula simplemente aplicando un porcentaje al último salario.
La Seguridad Social utiliza las bases de cotización correspondientes al período establecido legalmente, las actualiza cuando corresponde y aplica las reglas de la base reguladora.
Por eso, dos personas con un último sueldo de 2.500 € pueden tener pensiones diferentes.
Por ejemplo, una persona puede haber cotizado durante décadas por bases elevadas, mientras que otra puede haber tenido períodos prolongados con bases mucho más bajas.
El historial de cotización importa.
¿Cotizar más siempre significa cobrar más?
En términos generales, una mayor cotización puede mejorar la base reguladora y un mayor período cotizado puede aumentar el porcentaje aplicable.
Pero no existe una regla tan sencilla como:
“Si cobro un 20% más ahora, mi pensión será un 20% mayor”.
El cálculo depende de toda la trayectoria que entra dentro del período computable.
También pueden existir límites máximos, mínimos, coeficientes reductores, complementos y reglas específicas.
Por eso, para planificar la jubilación es mucho más útil analizar la evolución de las bases de cotización que fijarse únicamente en el salario actual.
¿Qué ocurre si has trabajado a tiempo parcial?
El cálculo de las pensiones de trabajadores a tiempo parcial tiene reglas específicas.
La evolución normativa ha modificado la forma en que se computan determinados períodos de trabajo a tiempo parcial, por lo que no es correcto asumir simplemente que trabajar media jornada significa que cada año cuenta automáticamente como medio año a efectos de la pensión.
En un caso real hay que revisar el historial de cotización y las reglas aplicables al período correspondiente.
Esto es especialmente importante para personas que han alternado trabajos a tiempo completo, contratos parciales, trabajos fijos discontinuos o diferentes regímenes.
¿Qué ocurre si has trabajado en varias empresas?
Si has tenido varios empleadores al mismo tiempo, puede existir una situación de pluriempleo.
Las bases de cotización de las diferentes empresas pueden computarse conjuntamente dentro de los límites legales establecidos para las bases máximas de cotización.
Por tanto, no conviene sumar simplemente todos los salarios brutos.
Lo que importa para el cálculo son las bases de cotización reconocidas por la Seguridad Social y los límites establecidos.
¿Cómo saber cuánto cobraré realmente?
La forma más fiable de obtener una estimación individualizada es utilizar las herramientas oficiales de la Seguridad Social.
El Simulador de Jubilación permite estimar la fecha de jubilación y la cuantía de la pensión utilizando la información disponible para el trabajador.
Además, la Seguridad Social dispone de una herramienta de autocálculo de la base reguladora que permite introducir manualmente las bases de cotización y comparar el cálculo correspondiente a los períodos establecidos, incluyendo las reglas aplicables en 2026.
Esto es especialmente útil cuando:
- has tenido varios cambios de salario;
- has trabajado por cuenta ajena y por cuenta propia;
- tienes períodos sin cotizar;
- has trabajado a tiempo parcial;
- has tenido años con bases especialmente bajas;
- estás valorando jubilarte antes o después de la edad ordinaria.
Conclusión: así se calcula la pensión de jubilación
El cálculo de una pensión de jubilación en España puede resumirse en varios pasos:
1. Determinar la edad de jubilación.
2. Comprobar los años y meses cotizados.
3. Obtener las bases de cotización que entran en el período de cálculo.
4. Actualizar las bases cuando corresponda.
5. Aplicar las reglas de integración de lagunas.
6. Calcular la base reguladora.
7. Aplicar el porcentaje correspondiente a los años cotizados.
8. Comprobar posibles coeficientes reductores por jubilación anticipada.
9. Comprobar posibles incentivos por jubilación demorada.
10. Revisar límites, complementos y la situación personal antes de obtener la cuantía definitiva.
En 2026, además, hay que prestar especial atención al nuevo sistema transitorio de cálculo de la base reguladora. La Seguridad Social contempla para este año el cálculo mediante las 302 bases de mayor importe dentro de los 304 meses de referencia, además del sistema anterior, aplicando el resultado que corresponda conforme a las reglas de comparación establecidas.
La mejor forma de obtener una estimación individual es utilizar los datos reales de tu historial de cotización y contrastarlos con las herramientas oficiales de la Seguridad Social.
Y, si estás planificando tu jubilación con varios años de antelación, no basta con mirar cuánto has cotizado hasta hoy: también conviene analizar cómo evolucionarán tus bases de cotización, cuántos años te faltan para alcanzar determinados porcentajes y qué efecto tendría jubilarte antes o después de la edad ordinaria.
