Gastos deducibles del alquiler de vivienda: lista completa 2026
Cuantos más gastos reales seas capaz de justificar correctamente, menor será el rendimiento neto sobre el que tributas, y menor será también la base sobre la que luego se aplica la reducción que te corresponda. El problema es que no todos los gastos funcionan igual: algunos tienen un límite anual, otros no, y confundir una reparación con una mejora es el error que más comprobaciones genera por parte de Hacienda. Vamos a poner orden en todo esto.
La regla general: son deducibles todos los gastos «necesarios»
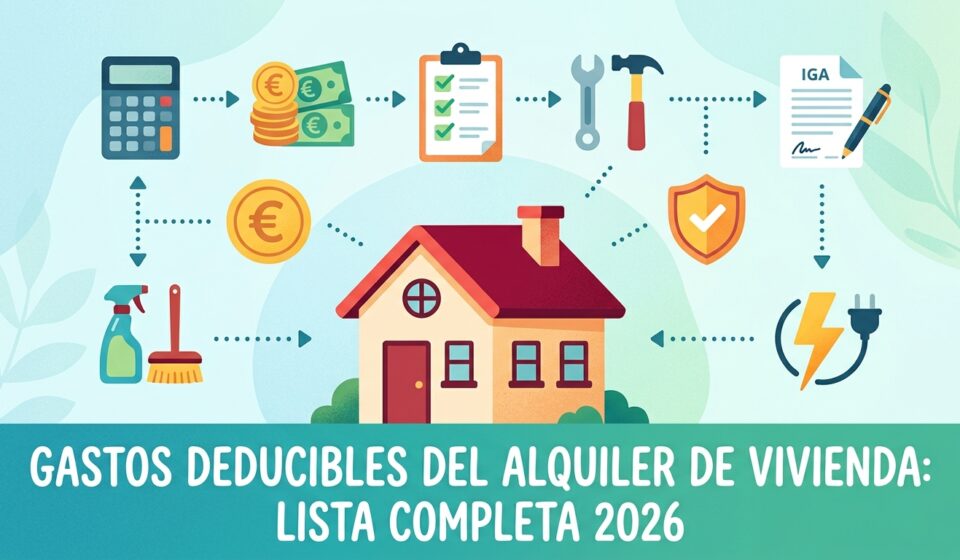
La normativa permite deducir de los ingresos íntegros del alquiler todos los gastos necesarios para su obtención, además de las cantidades destinadas a la amortización del inmueble y de los bienes cedidos con él, siempre que respondan a una depreciación efectiva. Es una definición amplia, pero en la práctica se concreta en una lista de conceptos bastante determinada, que conviene conocer con detalle.
Los dos grupos de gastos: con límite y sin límite
Antes de entrar en el listado, hay una distinción que lo condiciona todo: existen dos categorías de gastos según si tienen un tope anual o no.
- Gastos con límite: los intereses de financiación y los gastos de conservación y reparación, considerados conjuntamente, no pueden superar, para cada inmueble, el importe de los rendimientos íntegros obtenidos ese año. Si el resultado supera ese límite, el exceso no se pierde: se puede deducir en los cuatro años siguientes, respetando ese mismo límite en cada uno de esos ejercicios.
- Gastos sin límite: el resto de conceptos (IBI, comunidad, seguros, amortización, gastos de gestión, saldos de dudoso cobro) se deducen íntegramente en el año en que se producen, sin ningún tope, y pueden llegar a generar un rendimiento neto negativo si son lo suficientemente altos.
Grupo 1: los gastos con límite
Intereses de financiación
Los intereses de préstamos hipotecarios u otros capitales ajenos invertidos en la adquisición o mejora del inmueble (no la cuota de amortización del capital, solo la parte de intereses). También entran aquí, si el banco los exige como condición del préstamo, las primas de un seguro de vida vinculado a la hipoteca.
Gastos de conservación y reparación
Son los realizados regularmente para mantener el uso normal del inmueble: pintar, revocar, arreglar instalaciones, o sustituir elementos como la calefacción, el ascensor o las puertas de seguridad, sin que ello suponga una mejora del estado original.
Estos dos conceptos, sumados, tienen el límite conjunto que hemos explicado: no pueden superar los ingresos íntegros del inmueble en el ejercicio, y el exceso se traslada a los cuatro años siguientes.
Grupo 2: los gastos sin límite
- Tributos y tasas no estatales: el IBI, la tasa de basuras, el alumbrado, siempre que no tengan carácter sancionador.
- Comunidad de propietarios, si es el propietario quien la paga.
- Cantidades pagadas a terceros por servicios personales: administración de fincas, portería, vigilancia o similares, cuando se facturan de forma independiente.
- Gastos de formalización del contrato de arrendamiento y de defensa jurídica relacionados con el inmueble o los rendimientos que genera.
- Seguros vinculados al inmueble: hogar, responsabilidad civil, incendio, robo, rotura de cristales o impago de alquiler.
- Suministros (agua, luz, gas), únicamente si es el propietario quien sigue pagándolos durante el arrendamiento.
- Saldos de dudoso cobro, en las condiciones que veremos en el siguiente apartado.
- Gastos de publicidad para encontrar inquilino.
- Servicios profesionales: gestoría, asesoría fiscal, inmobiliaria.
- Amortización del inmueble y del mobiliario cedido con él, que desarrollamos a continuación por su importancia.
La distinción crítica: reparación vs. mejora
Este es, con diferencia, el punto donde con más frecuencia interviene Hacienda en sus comprobaciones, y donde más dinero se pierde por declarar mal un gasto.
Reparación y conservación (deducible, dentro del grupo con límite): mantener el inmueble en su estado, sin elevarlo. Ejemplos: pintar, arreglar una avería, sustituir una instalación deteriorada por otra equivalente.
Mejora o ampliación (NO es gasto deducible del ejercicio; se convierte en mayor valor de adquisición y se recupera vía amortización del 3%): sustituir las ventanas por otras de mayor calidad energética, instalar aire acondicionado donde antes no lo había, cerrar una terraza, instalar un ascensor nuevo, o reformar integralmente una cocina o un baño elevando el estándar del inmueble respecto al original.
La diferencia no es cosmética: mientras que una reparación se deduce (con su límite) en el mismo ejercicio en que se paga, una mejora tarda décadas en recuperarse fiscalmente, a razón de un 3% anual sobre su coste. Confundir ambos conceptos, deduciendo de golpe como reparación lo que en realidad es una mejora, es uno de los errores que Hacienda detecta con más frecuencia en sus comprobaciones.
El mobiliario y los enseres: por qué no se deducen de golpe
Otro error habitual: comprar un sofá, una cama o un electrodoméstico para amueblar la vivienda que se va a alquilar y deducir toda la factura ese mismo año. Fiscalmente no funciona así. El mobiliario y los enseres cedidos junto con la vivienda (sofás, camas, armarios no empotrados, electrodomésticos) se amortizan al 10% anual durante 10 años, igual que ocurre con el propio inmueble, aunque la factura completa se haya pagado de una sola vez.
Los saldos de dudoso cobro: cuándo puedes deducir un impago
Si un inquilino deja de pagar, esas mensualidades impagadas se pueden deducir como gasto cuando hayan transcurrido más de seis meses desde la primera gestión de cobro sin que se haya producido el pago (también es deducible si el deudor se encuentra en situación de concurso). Un matiz importante: si ese saldo, una vez deducido, se cobra finalmente más adelante, hay que computarlo como ingreso en el ejercicio en el que se produzca el cobro, no dejarlo fuera de la declaración de ese año.
Un caso especial: gastos antes de tener la vivienda alquilada
Si tienes gastos de conservación o reparación mientras la vivienda está vacía, en lo que se conoce como «expectativa de arrendamiento» (por ejemplo, arreglándola para poder publicarla), también pueden ser deducibles, siempre que exista una correlación clara con ingresos futuros del alquiler y no hayas disfrutado tú mismo de la vivienda, ni siquiera puntualmente. Es un criterio reconocido por la Dirección General de Tributos, aunque conviene tener presente que la carga de la prueba de esa correlación recae en el propio contribuyente, así que conviene conservar bien la documentación que acredite que esos gastos estaban orientados a poner el inmueble en alquiler.
Un ejemplo práctico completo
Imaginemos a Javier, que alquila una vivienda con ingresos íntegros de 9.000 € en el año.
Gastos con límite:
- Intereses de hipoteca: 2.800 €
- Reparación de una avería de fontanería: 400 €
- Total grupo con límite: 3.200 € (no supera los 9.000 € de ingresos íntegros, así que se deduce entero).
Gastos sin límite:
- IBI: 320 €
- Comunidad: 540 €
- Seguro de hogar: 180 €
- Amortización del inmueble (3%): 1.400 €
- Amortización de mobiliario (10% sobre 2.000 € de muebles nuevos): 200 €
- Total grupo sin límite: 2.640 €
Rendimiento neto: 9.000 € − 3.200 € − 2.640 € = 3.160 €, sobre el que después se aplicaría la reducción que corresponda según el tramo (50%, 60%, 70% o 90%).
Errores más comunes
- Confundir reparación con mejora, deduciendo de golpe una reforma que en realidad debería amortizarse durante años.
- Deducir el mobiliario nuevo íntegro el año de compra en lugar de amortizarlo al 10% anual.
- Superar el límite conjunto de intereses y reparación sin darte cuenta, y perder la posibilidad de trasladar el exceso porque no se ha registrado correctamente por inmueble.
- No documentar los gastos de reparación en periodo de expectativa de arrendamiento, perdiendo la deducción por no poder acreditar la correlación con ingresos futuros.
- Olvidar computar como ingreso un saldo de dudoso cobro que finalmente se recupera en un ejercicio posterior.
Conclusión
La lista de gastos deducibles del alquiler es más amplia de lo que muchos propietarios aprovechan, pero exige llevar un control cuidadoso: separar bien los gastos con límite (intereses y reparación) de los que no lo tienen, distinguir con precisión una reparación de una mejora, y amortizar el mobiliario en lugar de deducirlo de golpe. Cuanto mejor documentado tengas cada concepto —con su factura correspondiente y, en el caso de las reparaciones antes de alquilar, con la justificación de que iban dirigidas a poner la vivienda en el mercado—, menor será el riesgo de que Hacienda te rechace una deducción en una comprobación posterior.