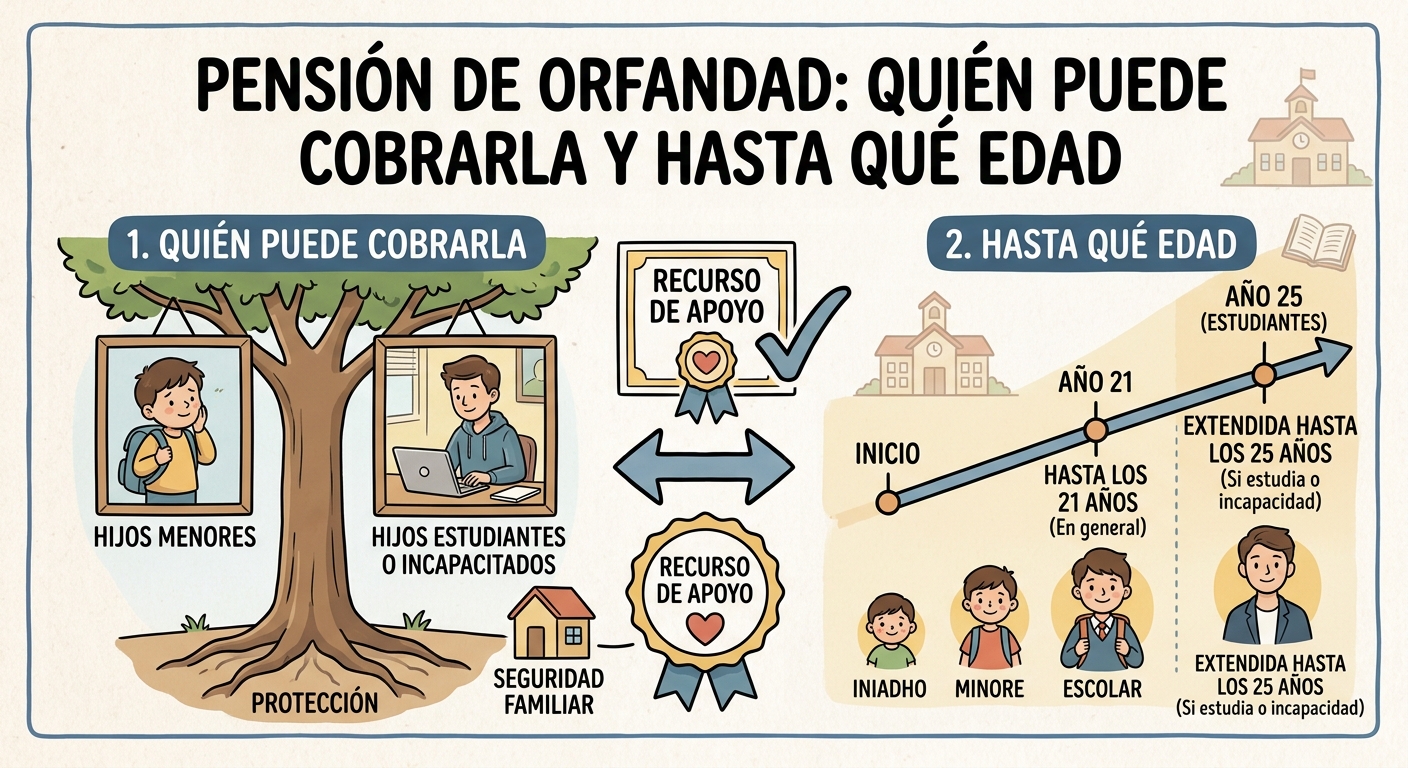
Cuando fallece un padre o una madre, además del duelo llega la necesidad práctica de entender qué protección económica existe para los hijos que quedan. La pensión de orfandad está pensada precisamente para eso. Aquí tienes, de forma clara, quién puede cobrarla, hasta qué edad y cuánto supone en cada situación.
Qué es la pensión de orfandad
La pensión de orfandad es una prestación contributiva de la Seguridad Social que protege económicamente a los hijos de una persona fallecida, con independencia de si el otro progenitor sigue vivo o no. No se trata de una ayuda condicionada a los ingresos del progenitor superviviente: el derecho se genera en función de la situación del hijo y de la cotización de quien ha fallecido.
Quién puede ser beneficiario
Pueden percibir la pensión de orfandad:
- Los hijos biológicos de la persona fallecida.
- Los hijos adoptados legalmente antes del fallecimiento.
- Los hijos en acogimiento preadoptivo permanente.
- Los hijastros (hijos del cónyuge o pareja de hecho del fallecido), bajo condiciones específicas: que hubiera existido matrimonio con el progenitor superviviente durante al menos 2 años y que se acredite convivencia con el hijastro.
Requisitos de cotización de la persona fallecida
Al igual que ocurre con la pensión de viudedad, el derecho depende de que la persona fallecida hubiera cotizado lo suficiente:
- Si estaba en alta o en situación asimilada (por ejemplo, en desempleo) en el momento de fallecer: se exige un mínimo de 500 días cotizados dentro de los 5 años anteriores al fallecimiento.
- Si no estaba de alta: se exige un periodo mínimo de 15 años cotizados a lo largo de toda su vida laboral.
- Si ya era pensionista (de jubilación o de incapacidad permanente contributiva): no se exige ningún periodo mínimo de cotización adicional.
- Si el fallecimiento se debió a un accidente laboral o a una enfermedad profesional: no se exige ningún periodo previo de cotización, con independencia de la situación laboral del fallecido.
Hasta qué edad se puede cobrar la pensión de orfandad
Esta es probablemente la pregunta más importante, y la respuesta tiene varios matices según la situación del hijo.
Regla general: hasta los 21 años
Con carácter general, la pensión de orfandad se cobra hasta que el beneficiario cumple 21 años.
Ampliación hasta los 25 años
El derecho se puede mantener hasta los 25 años si, entre los 21 y esa edad, el hijo se encuentra en alguna de estas situaciones:
- No trabaja.
- Trabaja, pero sus ingresos anuales no superan el Salario Mínimo Interprofesional (SMI) vigente ese año.
Si en algún momento entre los 21 y los 25 años los ingresos del beneficiario superan ese umbral, la pensión se suspende; si posteriormente deja de trabajar o sus ingresos vuelven a bajar por debajo del límite, puede reanudarse, sin necesidad de perder el derecho de forma definitiva.
Si el beneficiario está estudiando
Si el hijo está cursando estudios cuando cumple los 25 años, la pensión no se corta de golpe en ese momento: se prolonga hasta que finalice el primer mes del siguiente curso académico que le correspondería iniciar, dando un pequeño margen adicional para no interrumpir el curso a mitad de camino.
Sin límite de edad: incapacidad permanente absoluta o gran invalidez
Existe un supuesto en el que no hay límite de edad alguno: cuando el beneficiario tiene reconocida una incapacidad permanente absoluta o una gran invalidez. Para que aplique esta excepción, es requisito imprescindible que esa incapacidad estuviera reconocida antes de cumplir los 21 años (o los 25, en los supuestos de ampliación por estudios o ingresos). En ese caso, la pensión de orfandad se convierte en vitalicia.
Cuánto se cobra: la cuantía de la pensión de orfandad
Orfandad simple: 20% de la base reguladora
Cuando sobrevive uno de los dos progenitores, la cuantía ordinaria de la pensión de orfandad se calcula aplicando el 20% a la base reguladora de la persona fallecida. Este porcentaje se aplica por cada hijo beneficiario, y la Seguridad Social garantiza además unos importes mínimos mensuales que se revalorizan cada año.
Orfandad absoluta: cuando fallecen ambos progenitores
Si el huérfano no cuenta con ninguno de los dos progenitores —ya sea porque ambos han fallecido o porque se dan situaciones legalmente equiparables—, el porcentaje del 20% se incrementa sumándole las cuantías correspondientes a la pensión de viudedad que no hayan sido asignadas a nadie más, reforzando así el sustento económico del menor. No se trata de sustituir directamente el 20% por el 52% de la viudedad, sino de sumar ese porcentaje disponible cuando corresponda, lo que puede suponer un incremento muy relevante sobre la cuantía ordinaria.
Una indemnización adicional en caso de accidente laboral
Si el fallecimiento se produjo como consecuencia de un accidente laboral o una enfermedad profesional, además de la pensión mensual se percibe una indemnización equivalente a una mensualidad completa de la base reguladora, como pago único adicional.
Revalorización en 2026
Al igual que el resto de pensiones contributivas, las pensiones de orfandad se han revalorizado un 2,7% en 2026, en línea con la evolución del IPC.
Cuándo se suspende o se extingue la pensión de orfandad
La pensión de orfandad deja de percibirse en estos supuestos:
- Al alcanzar la edad máxima que corresponda (21, 25, o al finalizar el mes de inicio del siguiente curso académico si se estaba estudiando), sin que se cumpla ninguna de las excepciones anteriores.
- Si cesa la incapacidad que mantenía el derecho más allá de los límites de edad habituales.
- Por adopción del beneficiario por otra persona.
- Por matrimonio del beneficiario, salvo en los supuestos de incapacidad permanente absoluta o gran invalidez, donde el derecho se mantiene.
- Por fallecimiento del propio beneficiario.
- Entre los 21 y los 25 años, también puede suspenderse (no necesariamente extinguirse de forma definitiva) si los ingresos laborales del beneficiario superan el límite del SMI, pudiendo reanudarse si esa circunstancia desaparece.
Antes de dar por perdido el derecho tras una resolución de la Seguridad Social, conviene leerla con atención: suspensión, extinción y rehabilitación no siempre producen los mismos efectos, y en algunos casos el derecho puede recuperarse más adelante.
Compatibilidad con la pensión de viudedad del progenitor superviviente
La pensión de orfandad es independiente de la pensión de viudedad que, en su caso, perciba el progenitor superviviente: ambas prestaciones pueden cobrarse a la vez, cada una calculada sobre su propio porcentaje de la base reguladora del fallecido, sin que una reduzca el importe de la otra.
Cómo solicitarla
La solicitud se presenta ante el INSS o, si el fallecimiento se debió a una contingencia profesional, ante la mutua colaboradora correspondiente. Es recomendable presentarla cuanto antes tras el fallecimiento para no perder efectos retroactivos, y aportar la documentación que acredite tanto la filiación o el vínculo del menor con el fallecido como su situación actual (estudios, ingresos, grado de discapacidad, si procede).
Conclusión
La pensión de orfandad protege a los hijos de una persona fallecida con una cobertura más amplia de lo que mucha gente cree: no se limita a la mayoría de edad, sino que puede extenderse hasta los 25 años si el hijo no trabaja o estudia, y no tiene límite de edad en absoluto si existe una incapacidad permanente absoluta o gran invalidez reconocida a tiempo. Si en tu familia hay un caso de orfandad absoluta —cuando han fallecido ambos progenitores—, no des por hecho que la cuantía se limita al 20% general: comprueba si corresponde el incremento por el porcentaje de viudedad disponible, porque puede suponer una diferencia económica muy importante.