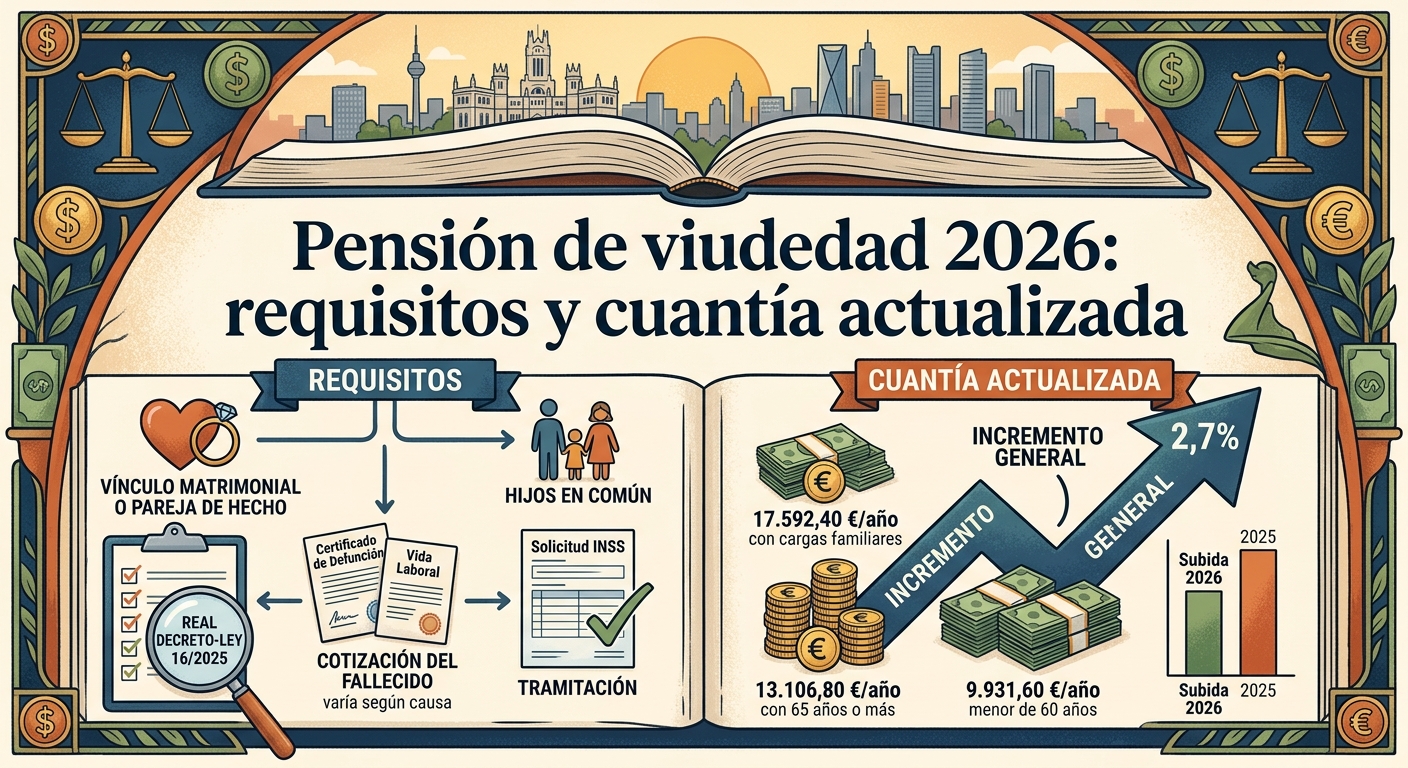
Si estás pasando por la pérdida de tu pareja o de un familiar cercano y necesitas entender qué te corresponde, esta guía intenta ir directa a lo importante: quién tiene derecho a la pensión de viudedad, cómo se calcula y qué cuantía puedes esperar según tu situación concreta. No hace falta entender toda la normativa de golpe; basta con localizar el apartado que se ajusta a tu caso.
Qué es la pensión de viudedad
La pensión de viudedad es una prestación contributiva de la Seguridad Social que compensa la pérdida de ingresos que sufre el cónyuge, la pareja de hecho registrada o, en determinados casos, el excónyuge, cuando fallece la persona con la que convivía. Es una pensión vitalicia —se cobra de por vida, sin límite temporal— y es compatible con el trabajo y con otras pensiones propias del beneficiario, como una jubilación o una incapacidad permanente. En España la reciben actualmente más de dos millones de personas, y es una de las prestaciones más solicitadas del sistema.
Quién tiene derecho a la pensión de viudedad
Cónyuges
Con carácter general, el cónyuge superviviente tiene derecho a la pensión si el vínculo matrimonial se mantenía en el momento del fallecimiento, con al menos un año de antigüedad, aunque ese requisito de antigüedad no se exige si hay hijos comunes con la persona fallecida.
Parejas de hecho
Desde 2022, las parejas de hecho tienen los mismos derechos que los matrimonios, siempre que la pareja estuviera inscrita en el registro oficial correspondiente con, al menos, dos años de antelación al fallecimiento, y se pueda acreditar una convivencia estable y notoria de un mínimo de cinco años.
Separados y divorciados
Si estabas separado o divorciado de la persona fallecida, puedes tener derecho a la pensión de viudedad si percibías de ella una pensión compensatoria, que quedaría extinguida por el fallecimiento. Es un supuesto menos conocido, pero que da derecho a la prestación en la proporción que corresponda según el tiempo de convivencia matrimonial.
Requisitos de cotización de la persona fallecida
Además del vínculo, hace falta que la persona fallecida hubiera cotizado lo suficiente a la Seguridad Social:
- Si estaba en activo en el momento del fallecimiento: al menos 500 días cotizados dentro de los 5 años anteriores, o bien 15 años cotizados a lo largo de toda su vida laboral.
- Si ya era pensionista (jubilado o con una incapacidad reconocida) en el momento de fallecer, no se exige ningún periodo mínimo de cotización adicional: el derecho se genera directamente a partir de su condición de pensionista.
Cómo se calcula la pensión: la base reguladora
El punto de partida siempre es la base reguladora de la persona fallecida, cuyo cálculo varía según su situación:
- Si era pensionista: se toma la misma base reguladora con la que se calculó su pensión, ya revalorizada.
- Si estaba en activo y el fallecimiento se debió a una contingencia común (enfermedad no laboral, por ejemplo): se calcula la media de las bases de cotización de 24 meses, elegidos por el beneficiario dentro de los 15 años anteriores al fallecimiento.
- Si estaba en activo y el fallecimiento se debió a un accidente o enfermedad profesional: se toma el sumatorio de los salarios reales del año anterior, sin ningún techo o límite.
Los tres porcentajes: 52%, 60% y 70%
Una vez calculada la base reguladora, se le aplica un porcentaje que depende de tu situación personal.
52%: el porcentaje general
Es el que se aplica en la mayoría de los casos, sin necesidad de cumplir ningún requisito adicional. Por ejemplo, si la base reguladora de la persona fallecida era de 1.800 € mensuales, la pensión resultante con el 52% sería de 936 € al mes.
60%: para mayores de 65 años sin otros ingresos relevantes
Puedes acceder a este porcentaje si, además del vínculo y la cotización, cumples todas estas condiciones a la vez:
- Tener 65 años o más.
- No tener derecho a otra pensión pública, española o extranjera.
- No percibir ingresos por trabajo, ni por cuenta ajena ni por cuenta propia.
- No disponer de rentas de capital, ganancias patrimoniales o rentas de actividades económicas superiores, en 2026, a 9.442 € anuales.
70%: con cargas familiares y dependencia económica
Es el porcentaje más alto, y también el más desconocido: muchas personas con derecho a él no lo solicitan porque no saben que existe. Para acceder hacen falta, simultáneamente, dos condiciones:
- Tener cargas familiares (hijos u otros familiares a cargo).
- Que la pensión de viudedad constituya la principal o única fuente de ingresos del beneficiario.
Con el mismo ejemplo de 1.800 € de base reguladora, la pensión subiría hasta 1.260 € mensuales aplicando el 70%, una diferencia de más de 300 € al mes respecto al porcentaje general.
Un matiz importante: estos porcentajes ampliados no son automáticos ni definitivos. Hay que acreditar todas las condiciones exigidas, y si en algún momento dejan de cumplirse (por ejemplo, si empiezas a trabajar de nuevo o tus ingresos superan el límite), el porcentaje puede volver al 52% general.
Cuantías mínimas y máximas en 2026
Tras la revalorización del 2,7% aprobada por el Real Decreto-ley 3/2026, la pensión media de viudedad en España se sitúa en torno a los 962,50 € mensuales. La pensión mínima garantizada, para beneficiarios menores de 60 años, es de 827,63 € al mes, mientras que la pensión máxima del sistema —el tope que no puede superar ninguna pensión contributiva, sea de la clase que sea— está fijada en 3.359,60 € mensuales para 2026.
De hecho, si tomamos como referencia la base máxima de cotización de 2026 (5.101,20 € mensuales), aplicar el 70% daría en teoría una pensión de 3.570,84 €, una cifra que superaría ese tope máximo; en la práctica, se aplicaría el límite de 3.359,60 € y no la cantidad teórica.
El complemento a mínimos
Si, una vez aplicado el porcentaje correspondiente, la cuantía resultante queda por debajo de la pensión mínima legal, la Seguridad Social añade un complemento a mínimos hasta alcanzar esa cuantía. Para tener derecho a este complemento, los ingresos anuales del beneficiario, distintos de la propia pensión, no pueden superar los 9.442 € al año si no hay cónyuge a cargo, o los 11.013 € al año si sí lo hay. Este complemento afecta a una parte muy relevante de las pensiones de viudedad reconocidas, especialmente entre quienes tenían bases de cotización bajas.
Compatibilidad con trabajo y otras pensiones
La pensión de viudedad es compatible con seguir trabajando, tanto por cuenta ajena como por cuenta propia, y también con cobrar al mismo tiempo una pensión propia de jubilación o de incapacidad permanente. Eso sí, ten en cuenta que trabajar o superar determinados umbrales de ingresos puede afectar al derecho a los porcentajes ampliados del 60% o el 70%, que sí exigen no superar ciertos límites de renta, como hemos visto en el apartado anterior.
Plazo y cómo solicitarla
La solicitud debe presentarse ante el INSS. Es importante no dejarlo pasar demasiado tiempo: si se presenta dentro de los tres meses siguientes al fallecimiento, se mantiene la retroactividad completa desde la fecha del hecho causante. Presentarla más tarde no significa perder el derecho, pero sí puede suponer perder parte del importe retroactivo al que tendrías derecho.
Conclusión
La pensión de viudedad no es una cifra única ni automática: depende del vínculo con la persona fallecida, de su historial de cotización, y de tu propia situación personal y económica en el momento de solicitarla. El porcentaje general del 52% cubre la mayoría de los casos, pero si tienes 65 años o más con pocos ingresos, o si tienes cargas familiares y esta pensión es tu principal fuente de ingresos, merece la pena comprobar si tienes derecho al 60% o al 70%, porque la diferencia económica puede ser considerable. Si tienes dudas sobre tu caso concreto, el INSS puede orientarte de forma personalizada antes de presentar la solicitud.