Reducción del 50% al 90% en el IRPF del alquiler: guía completa por tramos
Hasta 2023, esto era sencillo: alquilabas una vivienda habitual y aplicabas una reducción del 60% sobre el rendimiento neto, sin más preguntas. La Ley 12/2023 del Derecho a la Vivienda cambió por completo ese esquema y lo convirtió en un sistema de cuatro tramos que depende de dónde está tu vivienda, a quién se la alquilas y cómo has fijado el precio. Vamos a desmontarlo tramo a tramo.
El cambio de fondo: de un único 60% a un sistema escalonado
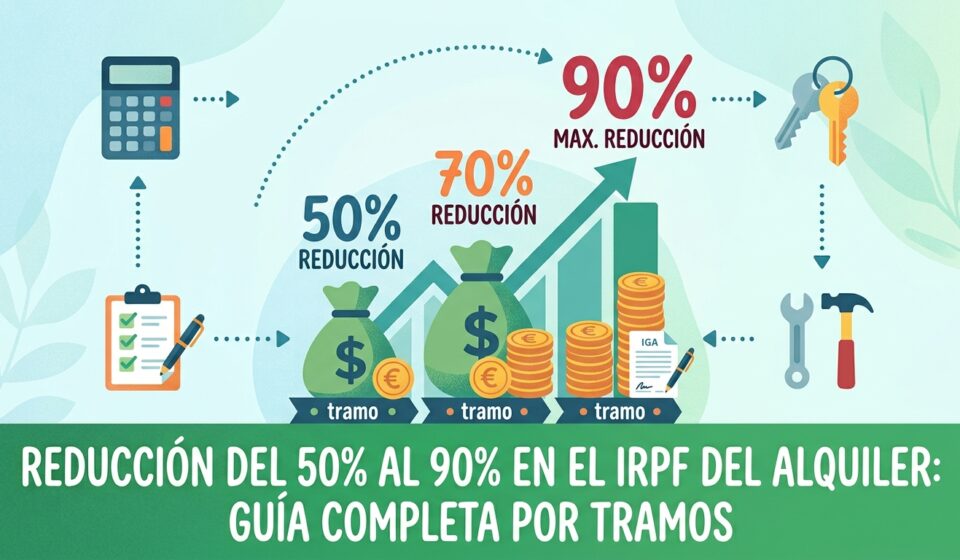
La reforma modificó el artículo 23.2 de la Ley del IRPF, sustituyendo la reducción única del 60% por un abanico de cuatro porcentajes posibles: 50%, 60%, 70% y 90%, aplicables sobre el rendimiento neto positivo del alquiler de vivienda habitual, y solo para los contratos firmados a partir del 26 de mayo de 2023.
Cómo se evalúan los tramos: el orden importa
Este es el punto que más confusión genera, y el que más merece la pena entender bien: los tramos no son alternativas que elige el contribuyente, sino una cascada de comprobaciones excluyentes que hay que revisar en un orden concreto, de mayor a menor porcentaje. Primero se comprueba si se cumplen los requisitos del 90%; si no, se comprueba el 70%; si tampoco, el 60%; y si no se cumple ninguno de los anteriores, se aplica el 50% por defecto.
El 90%: el incentivo máximo
Se aplica cuando el mismo arrendador formaliza un nuevo contrato de arrendamiento sobre una vivienda situada en una zona de mercado residencial tensionado, y la renta inicial de ese nuevo contrato se ha rebajado en más de un 5% respecto a la última renta vigente del contrato anterior sobre esa misma vivienda.
Dos matices importantes:
- Tiene que ser un contrato nuevo, no una simple prórroga o renovación del anterior con la misma renta.
- La reducción del 5% no se «hereda» de un año para otro: cada vez que se firme un nuevo contrato sobre esa vivienda, hay que volver a acreditar esa rebaja respecto al contrato inmediatamente anterior, según el criterio fijado por la Dirección General de Tributos.
El 70%: dos vías distintas
Si no se cumplen los requisitos del 90%, se puede acceder al 70% en dos supuestos alternativos:
- Incorporación al mercado de alquiler en zona tensionada, alquilada a jóvenes de 18 a 35 años: que el contribuyente alquile la vivienda por primera vez, que esté situada en una zona de mercado residencial tensionado, y que el arrendatario tenga entre 18 y 35 años.
- Vivienda asequible incentivada o protegida, arrendada a una administración pública o a una entidad sin ánimo de lucro que la destine al alquiler social.
Un matiz práctico poco conocido: si hay varios inquilinos en la misma vivienda y solo alguno de ellos cumple el requisito de edad (18-35 años), la reducción del 70% no se pierde del todo, sino que se aplica de forma proporcional sobre la parte del rendimiento neto que corresponda a los arrendatarios que sí cumplen el requisito.
El 60%: por rehabilitación del inmueble
Si no se cumplen ni los requisitos del 90% ni los del 70%, se puede acceder al 60% cuando la vivienda haya sido objeto de obras de rehabilitación que hayan finalizado en los dos años anteriores a la fecha de celebración del contrato.
Aquí hay una trampa habitual: no vale cualquier reforma. La rehabilitación, a efectos de este artículo, exige actuaciones sobre estructura, fachada o cubierta del inmueble, conforme a la definición del reglamento del IRPF; una reforma de cocina o baño, por ejemplo, no cumple este requisito por sí sola. Además, es imprescindible conservar la documentación acreditativa: facturas de los trabajos, certificado de fin de obra y, si procede, licencia municipal de las obras. Sin esos justificantes, este tramo no se sostiene ante una comprobación de Hacienda.
El 50%: la regla general
Si no se cumple ninguno de los tres supuestos anteriores, se aplica la reducción general del 50%. En la práctica, esto significa que la mayoría de propietarios que alquilan una vivienda habitual con un contrato nuevo, fuera de zona tensionada, sin rehabilitación reciente y sin inquilino joven, van a aplicar este porcentaje, diez puntos por debajo del 60% que existía con carácter general antes de la reforma.
El régimen transitorio: contratos anteriores al 26 de mayo de 2023
Si tu contrato se firmó antes del 26 de mayo de 2023, ninguno de los tramos anteriores te afecta: sigues aplicando la reducción del 60% conforme a la normativa vigente a 31 de diciembre de 2021, sin necesidad de acreditar rehabilitación, zona tensionada ni edad del inquilino. Este régimen transitorio se mantiene mientras no se firme un nuevo contrato sobre esa vivienda; si en algún momento renuevas el contrato con un nuevo documento (no una simple prórroga), pasarías a evaluarte con el sistema de tramos nuevo.
Lo que nunca tiene derecho a reducción: el alquiler turístico
Conviene dejarlo muy claro porque genera bastante confusión: en los alquileres turísticos, ninguna de estas reducciones resulta aplicable, con independencia del porcentaje o del cumplimiento de otros requisitos. El criterio, confirmado por una resolución del Tribunal Económico-Administrativo Central de 2018, se basa en que este tipo de arrendamiento no tiene por finalidad satisfacer una necesidad permanente de vivienda, sino cubrir una necesidad temporal, que es justamente lo que estas reducciones buscan incentivar.
Un requisito común a todos los tramos: rendimiento neto positivo
Sea cual sea el tramo que te corresponda, la reducción solo se aplica sobre el rendimiento neto positivo del ejercicio, es decir, una vez restados todos los gastos deducibles a los ingresos íntegros. Si el resultado de esa resta es negativo, no hay reducción que aplicar, simplemente porque no hay rendimiento positivo sobre el que aplicarla.
Tabla resumen con ejemplo numérico
Tomando como referencia un rendimiento neto de 10.000 € antes de reducción, así queda el resultado según el tramo aplicable:
| Tramo | Requisito principal | Rendimiento neto reducido | Ahorro fiscal aproximado (marginal 30%) |
|---|---|---|---|
| 90% | Zona tensionada + rebaja de renta ≥5% en nuevo contrato | 1.000 € | Se tributa solo por 1.000 € en lugar de 10.000 € |
| 70% | Zona tensionada + inquilino 18-35 años (o alquiler social) | 3.000 € | Se tributa por 3.000 € |
| 60% | Rehabilitación finalizada en los 2 años previos al contrato | 4.000 € | Se tributa por 4.000 € |
| 50% | Regla general (ningún requisito especial) | 5.000 € | Se tributa por 5.000 € |
| 60% transitorio | Contrato firmado antes del 26/5/2023 | 4.000 € | Se tributa por 4.000 € |
La diferencia entre el tramo más bajo y el más alto, sobre el mismo rendimiento neto, es de 4.000 € de base imponible, una cifra que puede suponer varios cientos de euros de diferencia real en la cuota del IRPF según el tipo marginal de cada contribuyente.
Cómo saber si tu vivienda está en zona tensionada
Los tramos del 70% y el 90% dependen enteramente de que el municipio (o incluso el barrio, en algunos casos) esté formalmente declarado como zona de mercado residencial tensionado por la comunidad autónoma correspondiente. Actualmente hay algo más de 300 municipios declarados, aunque el mapa varía de una comunidad a otra: algunas de las mayores ciudades del país, entre ellas Madrid, Valencia y Sevilla, no cuentan con esta declaración en sus respectivos territorios. Antes de dar por hecho que puedes acceder a estos tramos, conviene comprobarlo en la herramienta oficial de consulta de zonas tensionadas (SERPAVI), ya que el listado se amplía con cierta frecuencia.
Documentación a conservar según el tramo
- Para el 90%: el contrato anterior sobre esa misma vivienda, para poder acreditar la rebaja de renta de al menos un 5%.
- Para el 70%: acreditación de la edad del inquilino (DNI) y de que es la primera vez que se alquila esa vivienda, o la documentación del convenio con la administración o entidad sin ánimo de lucro en el caso del alquiler social.
- Para el 60%: facturas de las obras, certificado de fin de obra y, si procede, licencia municipal de las obras de rehabilitación.
- Para el 60% transitorio: el contrato original, con fecha de firma anterior al 26 de mayo de 2023.
En cualquiera de los tramos, la falta de esa documentación es el motivo más habitual por el que Hacienda rechaza una reducción en una comprobación posterior, aunque el contribuyente cumpliera realmente el requisito de fondo.
Conclusión
El salto de un único 60% a un sistema de cuatro tramos ha complicado bastante la fiscalidad del alquiler, pero también ha abierto una vía real de ahorro fiscal considerable para quien cumple los requisitos más favorables: bajar el precio en una zona tensionada, alquilar a un inquilino joven en esa misma zona, o haber rehabilitado el inmueble recientemente. Antes de asumir que te corresponde el 50% general, repasa la cascada completa de arriba abajo —90%, 70%, 60%— porque es habitual que un propietario cumpla, sin saberlo, algún requisito que le permitiría acceder a un porcentaje bastante más alto que el que está aplicando.